Le coût matière d’une recette, c’est la somme du coût de chaque ingrédient réellement utilisé : le prix d’achat ramené à l’unité de la recette, divisé par le nombre de pièces. Dans cet article, vous trouverez la méthode en 5 étapes, les pièges classiques, un exemple chiffré de galette et un tableau prêt à l’emploi, sans sortir le tableur du dimanche soir.
Qu’est-ce que le coût matière d’une recette ?
Le coût matière d’une recette, c’est la somme du coût de chaque ingrédient réellement utilisé dedans. Rien de plus. Pour l’obtenir, vous partez du prix d’achat et vous le ramenez à l’unité qui vous sert vraiment : le gramme, le millilitre ou la pièce.
Un exemple tout bête pour fixer les idées : un kilo de beurre acheté 12 € donne un gramme à 0,012 €. Si votre recette en demande 250 g, cette ligne vous coûte 3 €. Faites pareil pour chaque matière première, additionnez, et vous obtenez votre coût matière total.
Si vous tombez sur le terme food cost dans un article ou un logiciel de caisse, c’est exactement la même chose, juste en anglais. La notion ne concerne pas que la restauration : un pâtissier, un boulanger ou un chocolatier en a tout autant besoin pour savoir ce que lui coûte réellement chaque pièce vendue.
Un point à retenir avant d’aller plus loin : le coût matière est un indicateur de rentabilité, pas un prix de vente. Il vous dit combien ça vous coûte de produire, pas combien vous devez facturer.
📄 La fiche ingrédient Notez pour chaque matière première son prix d’achat et son prix ramené au gramme ou au litre. Télécharger la fiche ingrédient Gratuit, sans formulaire.
Comment faire le calcul du coût matière d’un plat en 5 étapes ?
Pas besoin d’un logiciel à 200 € par mois pour piloter votre rentabilité. Un tableur et cinq étapes bien faites suffisent. Voici la méthode, celle que vous pouvez appliquer dès ce soir sur votre recette la plus vendue.
1. Lister tous les ingrédients de la recette
Commencez par noter chaque ingrédient du plat, sans exception. Le sel, la levure, le jaune d’œuf pour la dorure : tout ce qui entre dans la recette doit apparaître sur votre liste, avec son grammage exact. C’est fastidieux, mais c’est la base de tout calcul du coût matière fiable.
2. Convertir le prix d’achat en prix à l’unité de la recette
Votre facture fournisseur indique un prix au kilo ou au litre, mais votre recette raisonne en grammes ou en millilitres. Il faut donc convertir. Une farine à 1,20 €/kg donne le gramme à 0,0012 €. Un lait à 1,10 €/litre se ramène au millilitre de la même façon.
3. Multiplier le prix unitaire par la quantité utilisée
Une fois le prix unitaire connu, multipliez-le par la quantité utilisée dans la recette. Pour 500 g de farine à 0,0012 € le gramme, le calcul donne 0,60 €. Répétez l’opération pour chaque ligne de votre liste.
4. Additionner le coût de chaque ligne
Additionnez ensuite tous les montants obtenus : farine, beurre, œufs, sucre, sel, levure. Le total représente le coût matière complet du plat, avant division par portion.
5. Diviser par le nombre de pièces ou de portions
Dernière étape : divisez ce total par le nombre de pièces ou de parts produites. Vous obtenez le coût matière unitaire, celui qui sert ensuite à fixer votre prix de vente.
Pour gagner du temps sur l’étape 1, la fiche recette de production propose une colonne quantités toute prête : elle sert directement de base au chiffrage, sans avoir à reconstruire votre liste d’ingrédients à chaque fois.
Quels pièges faussent le calcul du coût matière ?
Un coût matière juste sur le papier mais faux à l’usage, ça arrive plus souvent qu’on ne le croit. Voici les quatre erreurs qui reviennent le plus souvent.
La première, c’est d’oublier les pertes à l’épluchage ou au parage. Un kilo de pommes à 2 € avec 15 % de perte ne revient pas à 2 €/kg utilisable, mais à 2,35 €/kg : c’est ça, le rendement réel, la part réellement utilisable d’une matière une fois les déchets retirés.
Deuxième piège : négliger les petits ingrédients. Sel, levure, dorure, décor ne pèsent que quelques centimes à l’unité, mais multipliés sur l’année, ils faussent le total si vous les ignorez par facilité.
Troisième piège : ne pas chiffrer vos sous-recettes à part. Une crème pâtissière doit avoir son propre coût au kilo avant d’entrer dans le calcul de la recette finale, sinon vous recalculez dans le vide à chaque fois.
Enfin, pensez aux emballages, aux frais de livraison et aux erreurs de saisie sur le tableur : une cellule mal copiée, et tout le chiffrage dérape.
Avant de valider un coût matière, vérifiez ces quatre points :
- Pertes : avez-vous appliqué le rendement réel après épluchage ou parage ?
- Petits ingrédients : sel, levure, décor sont-ils bien comptés ?
- Sous-recettes : chaque préparation intermédiaire a-t-elle son coût propre ?
- Frais annexes : emballages, livraison et erreur de saisie ont-ils été relus ?
Quel tableau de calcul Excel pour chiffrer une galette ?
Rien ne vaut un exemple complet pour comprendre. Voici une galette des rois de 6 parts, chiffrée ligne par ligne comme vous le feriez dans votre propre tableur. Ces montants sont des exemples pour illustrer la méthode, pas des prix de référence : vos fournisseurs auront forcément des tarifs différents.
| Ingrédient | Prix d’achat | Prix à l’unité | Quantité utilisée | Coût de la ligne |
|---|---|---|---|---|
| Pâte feuilletée (2 x 230 g) | 3,20 €/kg | 0,0032 €/g | 460 g | 1,47 € |
| Beurre | 12 €/kg | 0,012 €/g | 100 g | 1,20 € |
| Poudre d’amande | 9 €/kg | 0,009 €/g | 125 g | 1,13 € |
| Sucre | 1 €/kg | 0,001 €/g | 100 g | 0,10 € |
| Œufs (crème d’amande) | 0,30 €/unité | – | 2 unités | 0,60 € |
| Dorure (jaune d’œuf) | 0,30 €/unité | – | 1 unité | 0,30 € |
En additionnant chaque ligne, on obtient un coût matière total de 4,80 € pour la galette entière. Divisé par 6 parts, le coût par part tombe à 0,80 €. C’est ce chiffre, et lui seul, qui doit figurer sur votre fiche de recette pour calculer ensuite votre prix de vente.
Notez que si votre beurre est vendu au litre plutôt qu’au kilogramme (cas de certains beurres liquides), la logique de conversion reste identique : ramenez toujours le prix d’achat à l’unité réellement utilisée dans la recette.
📄 Le calculateur de coût matière Saisissez vos ingrédients et quantités, le fichier Excel calcule le coût total et le coût par part automatiquement. Télécharger le calculateur Gratuit, sans formulaire.
Quel ratio moyen de coût matière viser en restauration ?
Une fois le coût matière connu, vous pouvez calculer le ratio matière : il se calcule en divisant le coût matière par le prix de vente HT, puis en exprimant le résultat en pourcentage. Reprenons notre part de galette à 0,80 € de coût matière, vendue 4,50 € HT : le ratio donne 0,80 / 4,50, soit environ 18 %.
Attention toutefois : il n’existe pas de ratio « officiel » valable pour tous les plats. Ce chiffre dépend du produit, de votre carte et de vos charges fixes. Un chiffre vu ailleurs reste un exemple, jamais une norme à copier telle quelle.
Ce ratio reste malgré tout un bon indicateur de la rentabilité de l’établissement : plus il grimpe, moins il vous reste pour couvrir le loyer et la masse salariale. Voici un exemple avec trois plats fictifs, pour visualiser l’écart possible selon les produits :
| Plat | Coût matière | Prix HT | Ratio matière |
|---|---|---|---|
| Part de galette | 0,80 € | 4,50 € | 18 % |
| Entrée de saison | 1,80 € | 6,00 € | 30 % |
| Plat avec viande | 4,20 € | 12,00 € | 35 % |
Comme vous le voyez, le coût matière en restauration varie fortement selon les plats : rien d’anormal à ce qu’un plat viande affiche un ratio plus élevé qu’une pâtisserie.
Comment calculer le prix de vente d’un plat en restauration ?
Une fois le coût matière connu, reste à fixer un prix qui fait vivre l’affaire. La marge brute se calcule en euros : prix HT moins coût matière. Pour notre part de galette à 0,80 € vendue 4,50 € HT, la marge brute atteint 3,70 €. Rapportée au prix HT, elle donne le taux de marque (marge brute ÷ prix HT), soit ici 82 %. Rapportée au coût, elle donne le taux de marge (marge brute ÷ coût), soit environ 463 %. Deux pourcentages, deux usages, ne les confondez pas.
Beaucoup d’artisans raisonnent plutôt avec un coefficient : un multiplicateur appliqué au coût matière pour obtenir directement le prix de vente. En reprenant la galette : 0,80 € x un coefficient d’environ 5,6 donne les 4,50 € HT observés plus haut.
Mais attention : ce calcul ne couvre que la matière première. Le coût de production réel d’un plat intègre aussi la main d’œuvre et les charges fixes (loyer, énergie, assurances). Un coefficient qui semble confortable sur le papier peut s’effondrer si vos portions vendues restent faibles face à des charges qui, elles, tombent chaque mois.
Pourquoi actualiser sa fiche technique de prix de revient en restauration ?
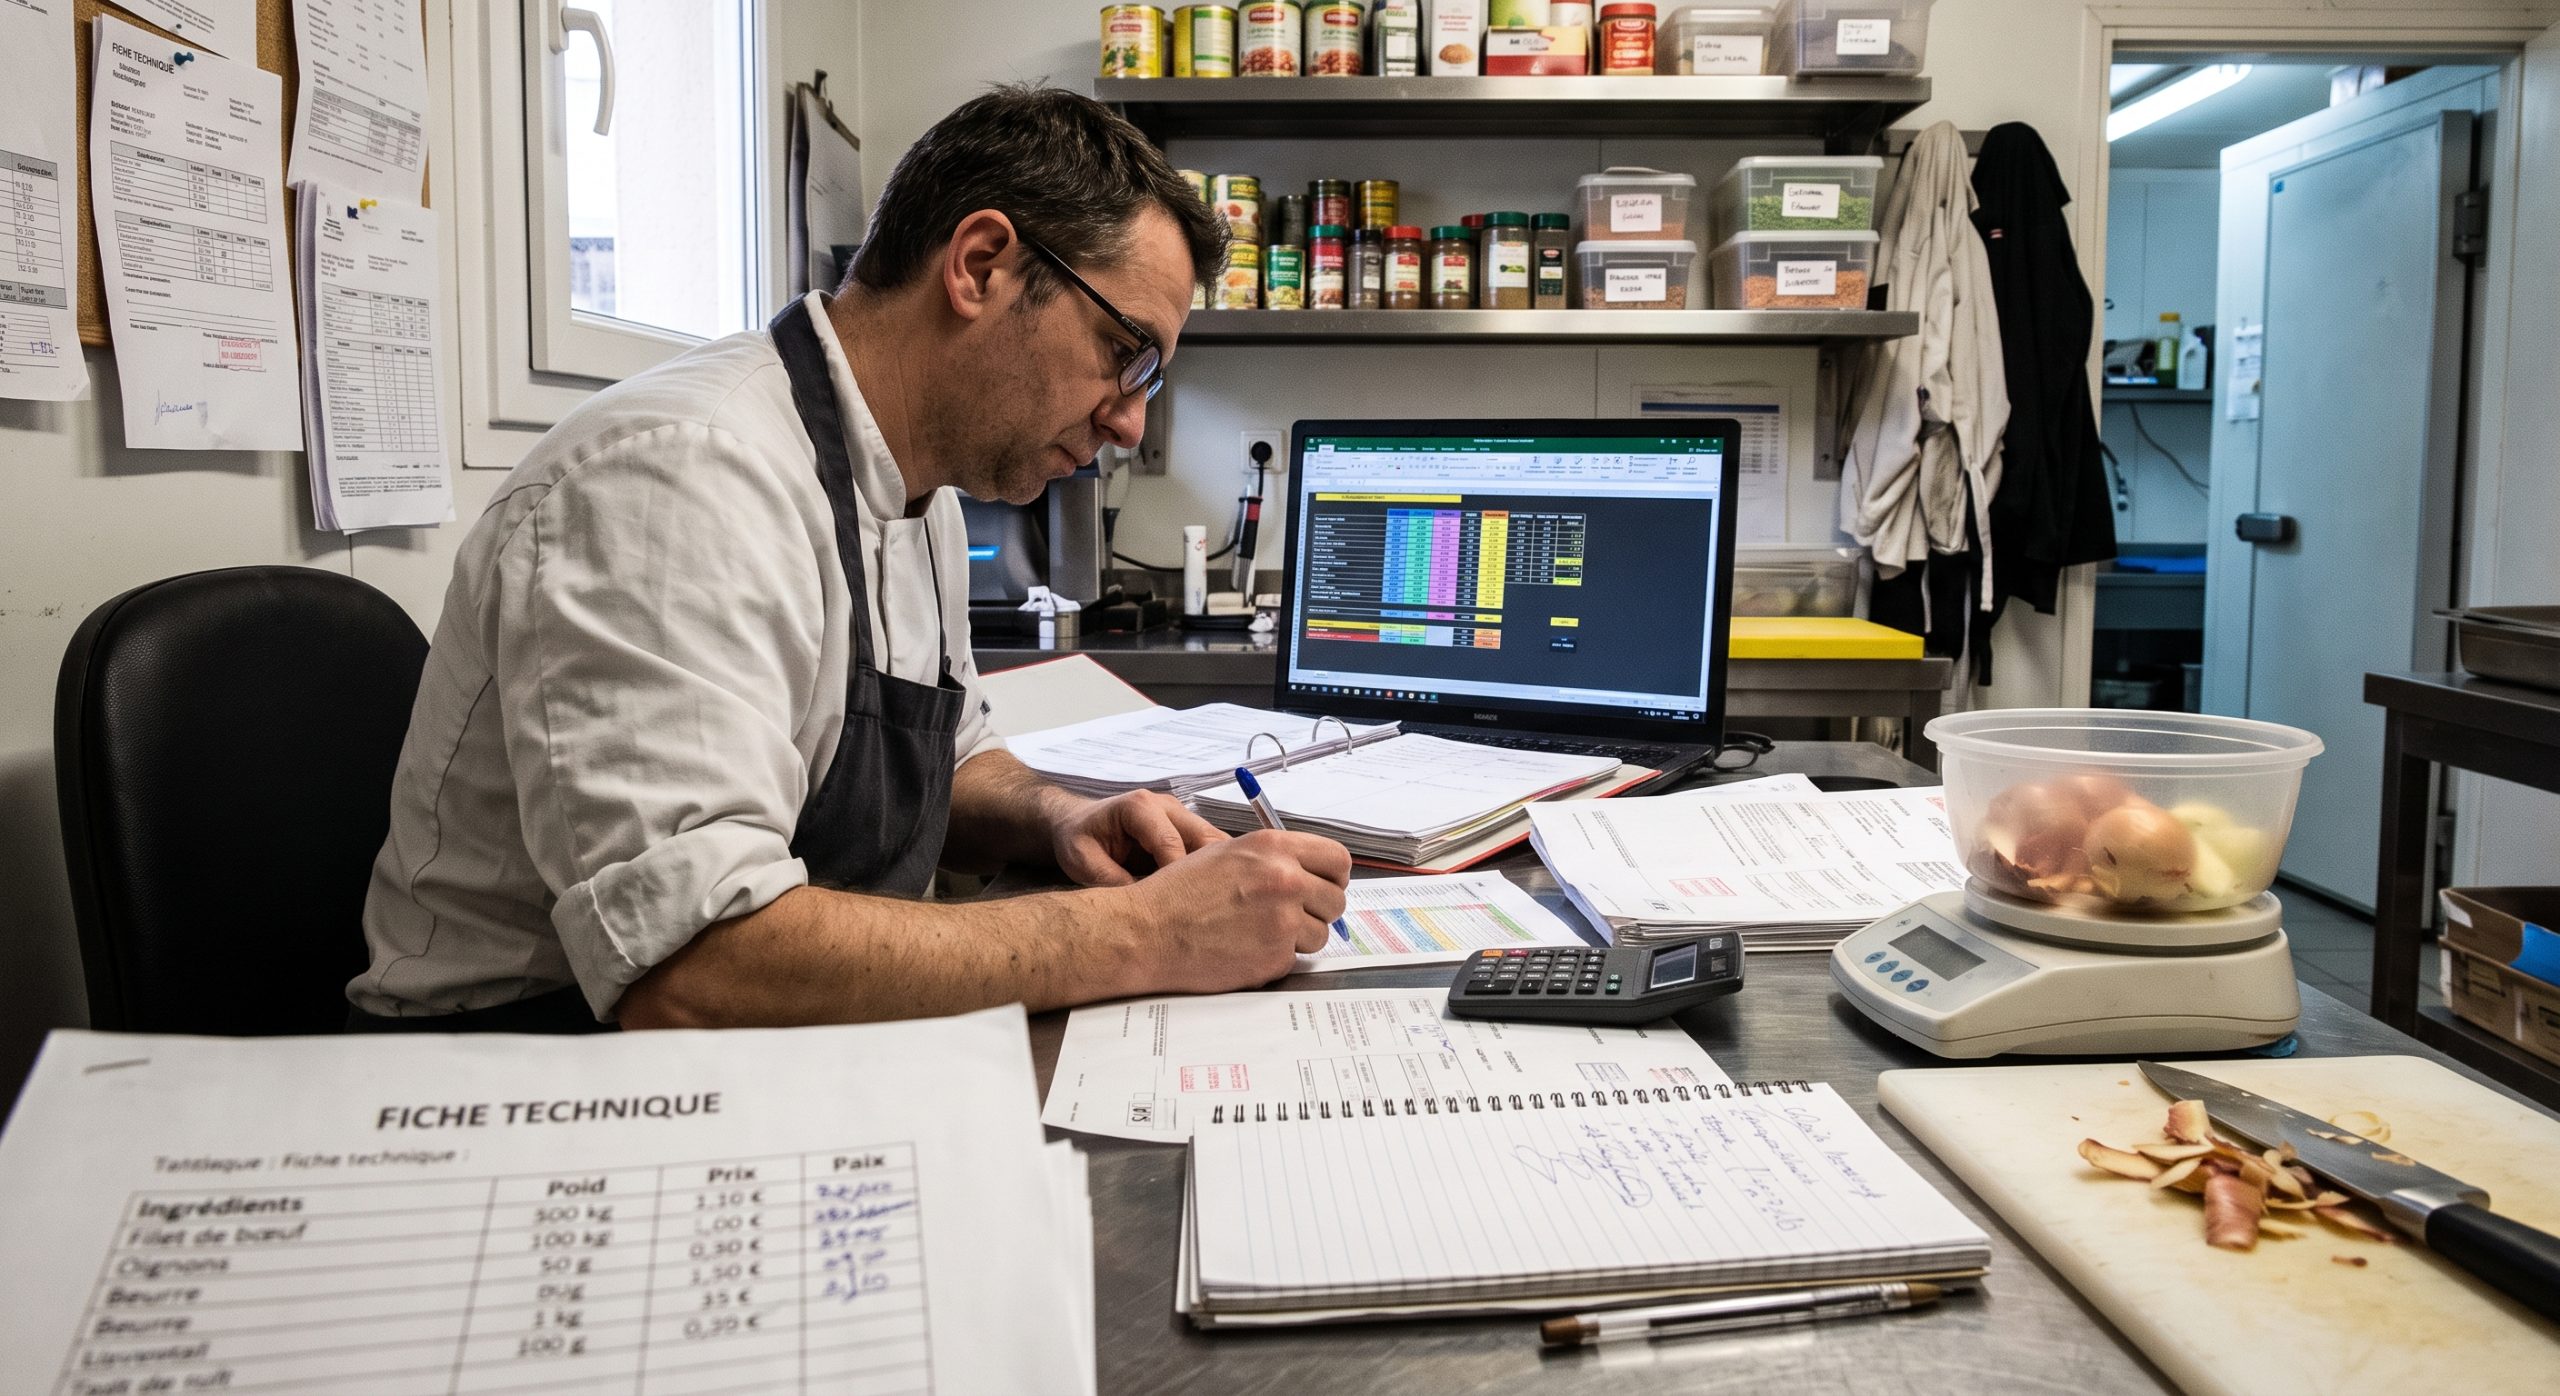
La fiche technique, c’est le document qui relie votre recette, vos quantités, votre coût matière et votre prix de revient. C’est elle qui fige vos chiffres noir sur blanc, et c’est justement ce qui la rend dangereuse si vous oubliez de la toucher pendant des mois.
Côté fréquence, la règle est simple : vous mettez à jour à chaque changement de fournisseur ou de tarif, et au minimum une fois par trimestre même si rien ne semble avoir bougé.
Prenons un exemple. Votre farine passe de 0,80 €/kg à 0,94 €/kg, soit 0,14 € de plus par kilo. Sur un pain qui en utilise un kilo, votre coût matière grimpe discrètement, sans qu’aucune alerte ne s’affiche sur votre tableur du dimanche soir.
Le vrai danger, ce sont les hausses du coût matière inférieures à 4 % par ligne : la farine, le beurre, les œufs, chacun grimpe un peu. Pris isolément, ça paraît négligeable. Cumulé sur une recette entière, ça grignote votre marge brute sans que vous le voyiez venir.
Pour approfondir le sujet des prix de vente et de la rentabilité, direction la rubrique Gestion & rentabilité complète.
📄 La fiche technique de recette Structurez chaque recette, ses quantités et son coût de revient dans un format prêt à imprimer ou à remplir. Télécharger en PDF · Télécharger en Excel Gratuit, sans formulaire.
FAQ : vos questions sur le coût matière d’une recette
Oui, dès qu’ils partent avec le produit vendu : boîte à galette, ruban, étiquette. Une boîte à 0,35 € ajoutée au coût par part n’est pas un détail, c’est un ingrédient comme un autre. Seuls les emballages réutilisables en cuisine (gants, papier de travail) restent hors coût matière, car ils ne quittent pas l’atelier avec le produit.
Le coût théorique vient directement de la fiche technique, calculé sur le papier avec les quantités prévues. Le coût réel, lui, intègre ce qui se passe vraiment en cuisine : pertes, casse, sur-portions données par erreur. Sur une recette à 0,80 € théorique, un service agité peut facilement faire grimper le coût réel de 10 à 15 centimes par part.
La formule reste simple : prix du conditionnement divisé par la quantité achetée, multiplié par la quantité utilisée dans la recette. Dans un fichier Excel, une colonne par ingrédient et une ligne de total suffisent largement pour démarrer. C’est exactement le principe du ratio appliqué ligne par ligne, sans logiciel compliqué.
Non, le coût matière ne couvre que les ingrédients réellement utilisés dans la recette. La masse salariale, elle, forme une charge séparée qui s’ajoute ensuite dans le calcul du prix de vente. Mélanger les deux fausse totalement votre lecture de la rentabilité d’un restaurant ou d’un atelier de pâtisserie.
Pour une petite carte, un tableur fait très bien le travail, pas besoin d’investir tout de suite. Un logiciel dédié devient utile au-delà d’une trentaine de références, quand la mise à jour manuelle des prix fournisseurs prend trop de temps chaque trimestre.